

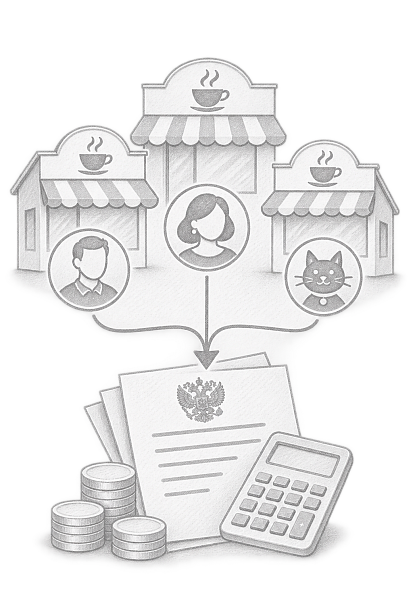
Жил-был предприниматель. Открыл стильную кофейню, дело пошло. Открыл вторую, затем третью. Но когда выручка уверенно поползла к потолку спецрежима, в воздухе отчетливо запахло НДС и взрослой бухгалтерией.
Сдаваться общей системе не хотелось, и владелец придумал «гениальный» план:
оформил первую точку на себя, вторую — на сестру, третью — на верного тестя. У каждого — новенькое ИП, свой расчетный счет и гордое звание независимого ресторатора.
Занавес? Нет, только начало драмы.
На чем срезаются «семейные холдинги
Предприниматели часто думают, что налоговики оценивают бизнес по выпискам из ЕГРИП: фамилии разные, договоры аренды раздельные — значит, взятки гладки.
В реальности алгоритмы ФНС уже давно не читают бумаги, они смотрят на цифровые следы и логистику. В нашей истории романтика закончилась на банальных вещах:
Один Wi-Fi на троих
Отчетность всех трех ИП улетала с одного IP-адреса, а клиент-банки открывались с одного ноутбука в подсобке.
Один бренд и одна система лояльности
Вывески одинаковые, стаканчики с одним логотипом, сайт один, а бонусные баллы гость копил на точке брата и спокойно списывал на точке тестя.
Кочующие бариста
Бариста Паша в понедельник варил латте у сестры, а в среду без всяких переводов и совместительств уже стоял за стойкой у тестя.
Общий кошелек
Зерно закупалось одной большой оптовой партией, а выручка перекидывалась между карточками «на семейные нужды».
Для налоговой это не три независимых стартапа.
Это дробление бизнеса (ст. 6 закона № 176-ФЗ): искусственное разделение одного дела исключительно ради того, чтобы удержаться на льготных спецрежимах.
Бизнес-логика против «налоговой экономии»
Закон не запрещает родственникам вести совместные проекты или делить компанию на направления. Но у разделения должна быть реальная деловая цель, а не только страх перед НДС.
Законное разделение: кофейня — это ИП Иванов (общепит, сервис, свой штат). А обжарочный цех, поставляющий зерно десяткам других заведений города — это отдельное ООО «Роаст» со своими складами, технологами и рыночными рисками.
Искусственное дробление: три одинаковых заведения на одной улице, которые делают абсолютно одно и то же, управляются из одного кресла, но на бумаге притворяются чужими людьми.
Финал истории: сколько стоит иллюзия
Когда инспекция доказывает схему, карточный домик складывается мгновенно:
- Доходы сливают в один котел. Выручку всех трех ИП суммируют задним числом.
- Спецрежим аннулируют. Всю группу принудительно выкидывают на общую систему налогообложения (ОСНО).
- Прилетает счет. Налоги пересчитывают по полной программе: НДС 20% + НДФЛ со всей массы выручки за три года, плюс пени за каждый день и «бонусный» штраф 40% за умышленную схему.
Если сумма доначислений переваливает за крупный размер, папка с делом плавно переезжает из налоговой в Следственный комитет.
Главный вывод
Масштабировать бизнес — прекрасно. Прятать реальный масштаб за спинами родственников под одним IP-адресом — самая дорогая иллюзия в российском бизнесе.
Если проект вырос из коротких штанишек патента или УСН, безопаснее перестроить модель и научиться работать с НДС, чем потом продавать кофемашины ради оплаты штрафов.